Pratique d'un sport à risques et assurance de prêt immobilier : qu'en est-il ?
Vous souhaitez contracter un crédit immobilier pour financer votre bien ? La banque exigera la souscription d’une assurance emprunteur. Quel est l’impact de la pratique d’un sport à risques sur cette couverture ?
Souvent, les sports dangereux sont exclus des garanties prévues par l’assurance de prêt car ils sont porteurs d’un risque trop élevé. Dans ces conditions, il peut être difficile d’assurer son emprunt. Comment trouver une assurance de prêt optimale lorsqu’on pratique un sport à risques ? Nos explications.
Quels sont les sports jugés à risques ?
Si vous pratiquez le football, le tennis ou encore le handball en tant qu’amateur, la banque n’aura aucune difficulté à vous accorder une assurance de prêt. Toutefois, si vous pratiquez un sport extrême, sa réaction sera différente.
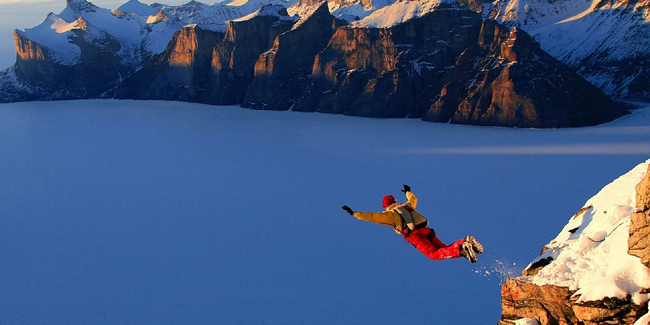
Parmi les principaux sports à risques on trouve : l’alpinisme, la boxe, l’aviation, le parachutisme ou encore les épreuves de vitesse. Si vous pratiquez un sport extrême, vous devrez le déclarer à l’assureur afin qu’il puisse vous proposer des garanties adaptées.
Sports à risques : les conséquences sur l’assurance de prêt
Pour mesurer le risque, les assureurs s’appuient sur le nombre d’accidents qui surviennent chaque année, la gravité et le nombre de décès ou d’invalidités enregistrés. Ainsi, la compagnie d’assurance peut choisir d’exclure simplement le sport pratiqué des garanties. Cela signifie qu’en cas d’accident entraînant une invalidité, vous ne serez pas couvert par l’assurance de prêt. L’assureur peut également choisir d’assurer la pratique de ce sport à risques en contrepartie d’une surprime ou majoration de tarif.
Dans tous les cas, au moment de la souscription, il est conseillé de remplir le questionnaire de santé de manière sincère. En effet, une omission ou fausse déclaration peut entraîner la nullité de votre contrat d’assurance emprunteur. Or, sans cette assurance la banque est en droit d’exiger le remboursement de toutes les sommes dues.
Que faire si vous ne trouvez pas d’assurance couvrant votre pratique sportive ?
Il faut savoir que chaque compagnie impose ses propres conditions d’assurance. Ainsi, si vous faites face à un refus d’assurance, il n’en sera peut-être pas de même auprès des autres assureurs, d’où l’intérêt de comparer les offres. Certains assureurs sont spécialisés dans la prise en charge des emprunteurs dits à risques. Pour confronter efficacement les contrats d’assurance de prêt, vous pouvez utiliser un comparateur en ligne. Après avoir complété un formulaire rapide, cet outil vous affiche la liste des meilleures offres proposées sur le marché. Il ne vous reste plus qu’à faire plusieurs demandes de devis gratuites et sans engagement.
Si après comparaison des offres, aucun assureur n’accepte de vous prendre en charge ou seulement en contrepartie d’une surprime onéreuse, sachez que vous pouvez souscrire la garantie des accidents de la vie qui permet d’être indemnisé en cas de décès ou d’invalidité. Toutefois, comme toutes les assurances, elle comporte des exclusions et des franchises. Dès lors, il est recommandé de prendre le temps de comparer les offres.
Autres dossiers
-
 Comment faire baisser le prix de l'assurance de prêt immobilier ?
L’assurance de prêt représente une part importante du coût total du crédit immobilier. Découvrez comment faire baisser le prix de cette couverture exigée par la banque. Comparateur Assurance Prêt...
-
 Assurance de prêt immobilier pour pompiers et militaires
Si vous êtes pompier ou militaire, vous exercez un métier à risques. En matière d’assurance, cela peut entraîner l’application d’une surprime et/ou d’exclusions de garanties. Comparateur Assurance...
-
 Assurance prêt immo avec garantie ITT : explications, simulation
Toute demande de crédit immobilier doit s’accompagner de la souscription d’une assurance emprunteur. Comparateur Assurance Prêt Immobilier ! Gratuit et sans engagement ! Les futurs emprunteurs...
-
 Quel est le meilleur taux d’assurance de prêt ?
La souscription d’une assurance emprunteur est imposée par les banques pour contracter un prêt immobilier. Son taux se matérialise par le TAEA, pour taux annuel effectif d’assurance. Comparateur...
-
 Assurance prêt immo en cas de surpoids ou d'obésité : les solutions
Les problèmes de surpoids ou d’obésité peuvent être considérés comme un risque aggravé de santé par les assureurs. Cela peut les amener à appliquer une surprime ou, dans certains cas, des exclusions...
-
 Assurance rachat de crédit et assurance emprunteur : quelles différences ?
De nombreux ménages ont recours au rachat de prêt pour alléger leurs mensualités. Tout crédit immobilier doit être associé à une assurance emprunteur permettant à la banque de récupérer l’intégralité...
-
 Quelles démarches pour changer d'assurance de prêt immobilier ?
Depuis janvier 2018, les emprunteurs peuvent changer d’assurance de prêt même s’ils ont souscrit leur crédit il y a plusieurs années. Quelles sont les démarches pour changer d’assurance emprunteur ?...
-
 Loi Hamon et assurance de prêt immobilier : explications
Vous comptez souscrire un prêt immobilier ? Dans ce cas, vous devrez également trouver une assurance emprunteur, une garantie exigée par la quasi-totalité des banques. Comparateur Assurance Prêt...
-
 Courtier en assurance de prêt immobilier : avantages, inconvénients ?
En France, pour pouvoir concrétiser leurs projets, de nombreux foyers font appel à un courtier. Grâce à son expertise et son large réseau d’assureurs, ce professionnel peut vous faire réaliser...
-
 Quelle est la part de l'assurance emprunteur dans le coût du crédit immobilier ?
Le coût de l’assurance de prêt immobilier est réparti sur toute la durée du crédit. Chaque mois, vous devrez régler une prime d’assurance qui sera intégrée dans vos mensualités d’emprunt. Comparateur...